Domain grossraumbueros.de kaufen?
Wir ziehen mit dem Projekt
grossraumbueros.de um.
Sind Sie am Kauf der Domain
grossraumbueros.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grossraumbueros.de kaufen?
Welche Eigenschaften sollte ein ergonomischer Bürostuhl haben und warum ist eine gute Büroausstattung wichtig für die Gesundheit am Arbeitsplatz?
Ein ergonomischer Bürostuhl sollte verstellbare Sitzhöhe, Rückenlehne und Armlehnen haben, um eine gesunde Sitzposition zu ermöglichen. Eine gute Büroausstattung ist wichtig, um Rücken- und Nackenschmerzen sowie anderen gesundheitlichen Problemen vorzubeugen, die durch eine schlechte Haltung am Arbeitsplatz verursacht werden können. Eine ergonomische Büroausstattung kann die Produktivität steigern und das Wohlbefinden der Mitarbeiter verbessern. **
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **

Ähnliche Suchbegriffe für FinTech-und-BigTech-Warum
Top-Angebote
Produkte zum Begriff FinTech-und-BigTech-Warum:
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FinTech und Datenschutz, Fachbücher von Lars Hornuf, Gregor DorfleitnerDigitale Finanztechnologie, kurz FinTech, ist eine wichtige Antriebsfeder für Innovationen in der Finanzbranche. Ein Hauptanliegen der FinTech-Revolution ist es, dass Finanztransaktionen für Kundinnen und Kunden effizienter und transparenter durchgeführt werden. Im Ergebnis können diese Veränderungen zu mehr Wirtschaftswachstum und einem stabileren Finanzsystem beitragen. Die umfassende Verarbeitung von Nutzerdaten hat aber auch das Potenzial, neue unternehmerische und systemische Risiken hervorzurufen. Werden Nutzerdaten nicht sicher gespeichert oder werden auf Basis von Big-Data-Anwendungen Erkenntnisse gewonnen, die dem Wohl der Nutzerinnen und Nutzer entgegenstehen, bedarf es einer effektiven Aufsicht und Regulierung. Die Autoren analysieren zunächst die am Markt tätigen Akteure und Marktsegmente. Der Schwerpunkt des Buches liegt auf einer empirischen Untersuchung der Datenschutzerklärungen deutscher FinTech-Unternehmen sowie der Veränderungen, die sich nach Inkrafttreten der Datenschutzgrundverordnung ergeben haben. Aus der empirischen Analyse, die eine Befragung zahlreicher Stakeholder von Aufsichts- und Regulierungsbehörden, der Finanz- und FinTech-Branche, führenden Unternehmensberatungen sowie Verbraucherschützern beinhaltet, werden Regulierungsbedarfe abgeleitet und konkrete Regulierungsempfehlungen entwickelt. Das Buch wurde für Wissenschaftler und Praktiker geschrieben und beinhaltet wichtige Erkenntnisse für Juristen, Ökonomen und jeden, der sich für FinTech oder Datenschutz interessiert. "Das wegweisende Werk der beiden ausgewiesenen Spezialisten bietet disziplinübergreifend eine umfassende und einzigartige Arbeitsgrundlage für das Verständnis der Datenschutz-Besonderheiten in der FinTech-Branche. Gerade für Juristen ist es für Rechtsanwendung wie -politik von ausserordentlichem Wert." – Prof. Dr. Sebastian Omlor, Direktor des Instituts für das Recht der Digitalisierung, Universität Marburg.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **


Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
Top-Angebote
Produkte zum Begriff FinTech-und-BigTech-Warum:
-
FinTech und BigTech. Warum BigTech-Unternehmen für traditionelle Banken eine größere Gefahr darstellen als FinTechs, Taschenbuch von Anonymous, GRIN,Fintech Und Bigtech. Warum Bigtech-unternehmen Für Traditionelle Banken Eine Größere Gefahr Darstellen Als Fintechs, Taschenbuch Von Anonymous, Grin, 978-3-346-61099-7, Seitenanzahl: 1617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
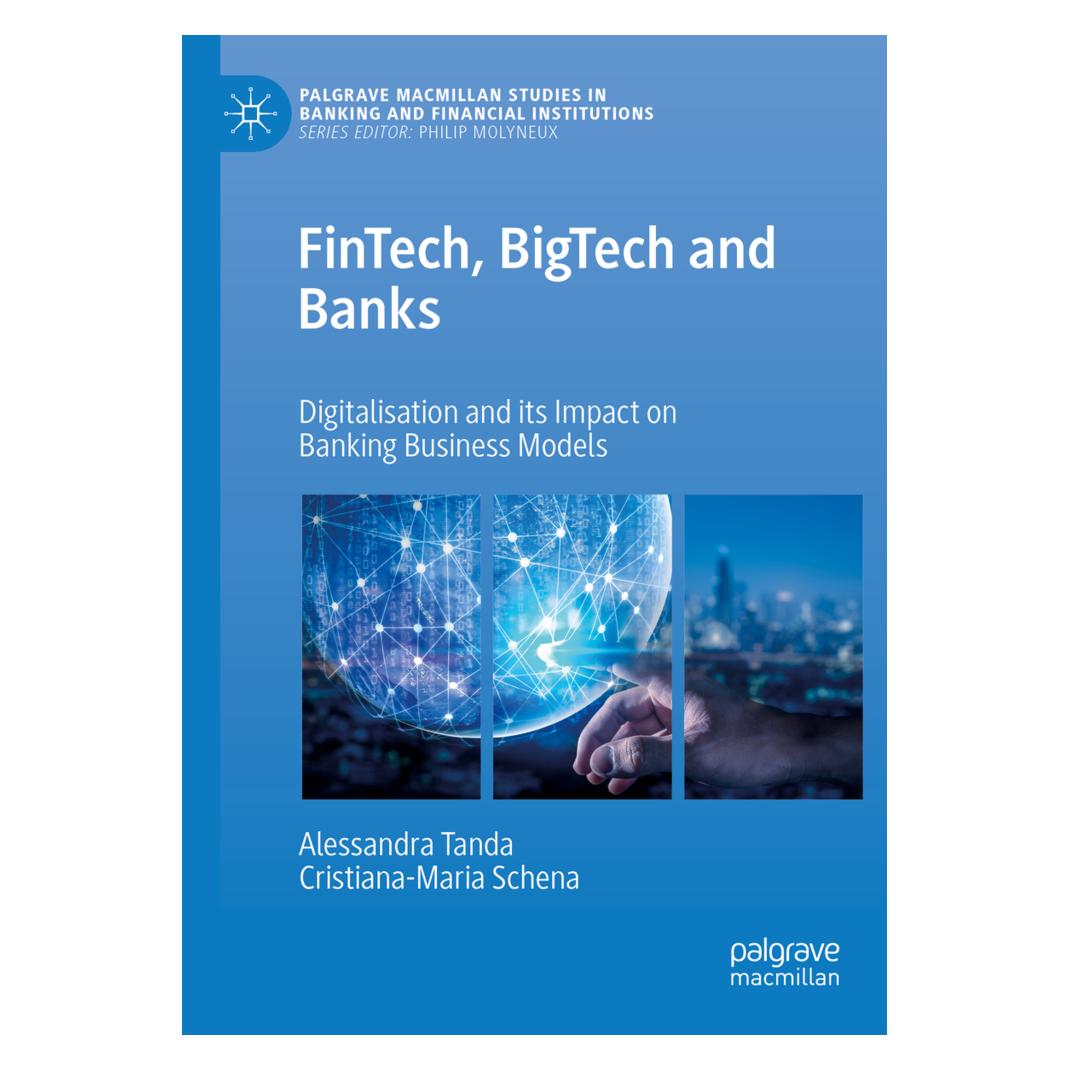
FinTech, BigTech and Banks, Fachbücher von Cristiana-Maria Schena, Alessandra TandaDas Buch "FinTech, BigTech and Banks" bietet eine umfassende Analyse der Strategien und Geschäftsmodelle, die von Finanzdienstleistern entwickelt wurden, die technologische Lösungen nutzen, um Finanzprodukte und -dienstleistungen anzubieten. Die Autoren, Cristiana-Maria Schena und Alessandra Tanda, untersuchen die Unterschiede in den strategischen Ansätzen von FinTech-Unternehmen, TechFin, BigTech und traditionellen sowie digitalen Banken. Die Analyse basiert auf einem proprietären Datensatz, der aus verschiedenen Quellen zusammengestellt wurde und sich auf den europäischen Markt konzentriert, während auch Vergleiche zu anderen Märkten wie den USA und China angestellt werden. Das Buch beleuchtet die Herausforderungen, die neue Finanzdienstleister im Einzelhandelssegment bewältigen müssen, und diskutiert die Notwendigkeit für kleinere Banken, proaktive Geschäftsmodelle zu entwickeln, um den sich wandelnden Kundenbedürfnissen und dem zunehmenden Wettbewerbsdruck gerecht zu werden.58,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Eigenschaften sollte ein ergonomischer Bürostuhl haben und warum ist eine gute Büroausstattung wichtig für die Gesundheit am Arbeitsplatz?
Ein ergonomischer Bürostuhl sollte verstellbare Sitzhöhe, Rückenlehne und Armlehnen haben, um eine gesunde Sitzposition zu ermöglichen. Eine gute Büroausstattung ist wichtig, um Rücken- und Nackenschmerzen sowie anderen gesundheitlichen Problemen vorzubeugen, die durch eine schlechte Haltung am Arbeitsplatz verursacht werden können. Eine ergonomische Büroausstattung kann die Produktivität steigern und das Wohlbefinden der Mitarbeiter verbessern. **
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
Ähnliche Suchbegriffe für FinTech-und-BigTech-Warum
-
FinTech und Datenschutz, Fachbücher von Lars Hornuf, Gregor DorfleitnerDigitale Finanztechnologie, kurz FinTech, ist eine wichtige Antriebsfeder für Innovationen in der Finanzbranche. Ein Hauptanliegen der FinTech-Revolution ist es, dass Finanztransaktionen für Kundinnen und Kunden effizienter und transparenter durchgeführt werden. Im Ergebnis können diese Veränderungen zu mehr Wirtschaftswachstum und einem stabileren Finanzsystem beitragen. Die umfassende Verarbeitung von Nutzerdaten hat aber auch das Potenzial, neue unternehmerische und systemische Risiken hervorzurufen. Werden Nutzerdaten nicht sicher gespeichert oder werden auf Basis von Big-Data-Anwendungen Erkenntnisse gewonnen, die dem Wohl der Nutzerinnen und Nutzer entgegenstehen, bedarf es einer effektiven Aufsicht und Regulierung. Die Autoren analysieren zunächst die am Markt tätigen Akteure und Marktsegmente. Der Schwerpunkt des Buches liegt auf einer empirischen Untersuchung der Datenschutzerklärungen deutscher FinTech-Unternehmen sowie der Veränderungen, die sich nach Inkrafttreten der Datenschutzgrundverordnung ergeben haben. Aus der empirischen Analyse, die eine Befragung zahlreicher Stakeholder von Aufsichts- und Regulierungsbehörden, der Finanz- und FinTech-Branche, führenden Unternehmensberatungen sowie Verbraucherschützern beinhaltet, werden Regulierungsbedarfe abgeleitet und konkrete Regulierungsempfehlungen entwickelt. Das Buch wurde für Wissenschaftler und Praktiker geschrieben und beinhaltet wichtige Erkenntnisse für Juristen, Ökonomen und jeden, der sich für FinTech oder Datenschutz interessiert. "Das wegweisende Werk der beiden ausgewiesenen Spezialisten bietet disziplinübergreifend eine umfassende und einzigartige Arbeitsgrundlage für das Verständnis der Datenschutz-Besonderheiten in der FinTech-Branche. Gerade für Juristen ist es für Rechtsanwendung wie -politik von ausserordentlichem Wert." – Prof. Dr. Sebastian Omlor, Direktor des Instituts für das Recht der Digitalisierung, Universität Marburg.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sustainable FinTech, Fachbücher von Stefanie ModjeschDas Werk untersucht Wechselwirkungen zwischen einer nachhaltigen Finanzwirtschaft und innovativen Finanztechnologien. Die sich aus den innovativen Technologien ergebenden Chancen für die Mobilisierung von Sustainable Finance werden in Bezug zu potenziellen Risiken durch sie und die hochdynamische regulatorische Entwicklung gesetzt. Welche Rolle nimmt FinTech in der Nachhaltigkeitstransformation ein? Kann vor diesem Hintergrund "Sustainable FinTech" als Konzept bestehen? Ein besonderer Fokus liegt auf der Beantwortung dieser Fragen innerhalb der Spannungsfelder von (Selbst-)regulierung und Transdisziplinarität. Die Nachhaltigkeitsberichterstattung und nachhaltige Robo Advice dienen hierbei der Veranschaulichung von "Sustainable FinTech".109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.